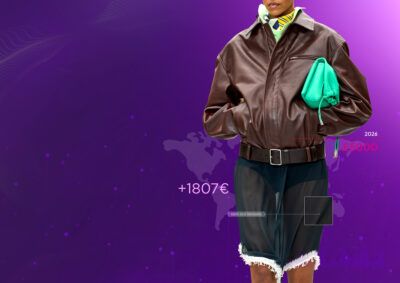
 Per anni i marchi del lusso hanno sostenuto la crescita alzando i prezzi. Oggi, con clienti più selettivi e mercati che si muovono a velocità diverse, quella leva si sta esaurendo. È la lettura che emerge dal report The Luxury Merchandiser’s Playbook di Lectra, basato sui dati di Retviews, la sua soluzione di competitive intelligence e benchmarking automatico basata su AI.
Il contesto, secondo il report, è di crescita contenuta: Bain & Company stima per il 2026 un aumento del mercato globale dei beni personali di lusso tra il 2% e il 4%. Dazi sulla pelletteria negli Stati Uniti, indebolimento dello yen e andamento diverso dei consumi tra Stati Uniti e Cina accentuano le differenze tra aree geografiche. Il risultato è un pricing sempre meno uniforme, calibrato per mercato, categoria e tipo di cliente.
Un prezzo globale unico non basta più
A rendere più mirate le strategie contribuisce anche la concentrazione della spesa. Come osserva lo studio Bain-Altagamma Finding a New Longevity for Luxury, nel 2025 i clienti che spendono oltre 20.000 euro l’anno in beni di lusso personali pesano per poco più del 46% della spesa totale, contro il 30% del 2019. La loro quota è cresciuta perché le vendite complessive si sono ridotte, mentre la loro spesa in valore assoluto è rimasta stabile.
Lo studio Retviews by Lectra descrive politiche di prezzo sempre più articolate. Nella pelletteria alcuni marchi riducono i prezzi medi per restare attrattivi verso i clienti aspirazionali, mentre altri puntano sui prodotti iconici rivolti a chi è più disposto a spendere. Gli Stati Uniti restano un mercato trainante: rispetto alla Francia, assunta come riferimento, il premio di prezzo di Burberry è passato dal +6% del 2024 al +12% del 2026, quello di Bottega Veneta dal +7% al +9%.
Cina e Giappone, invece, si avvicinano ai livelli europei. In Cina diversi marchi riducono il divario per rilanciare la domanda interna; in Giappone si attenua il vantaggio competitivo legato alla debolezza dello yen. Sul fronte competitivo, brand cinesi e indipendenti non europei come Polène e DeMellier conquistano i consumatori più giovani con pelletteria dal design distintivo e un posizionamento più accessibile.
Meno varianti, più valore: assortimenti snelli e kidult economy
La seconda tendenza è la razionalizzazione dell’offerta: meno modelli, taglie e varianti colore, più concentrazione sui prodotti iconici. Con una spesa più prudente sui beni non essenziali, ha spiegato lo studio, un eccesso di varianti rischia di diluire il valore di rivendita e di generare scorte difficili da assorbire. Assortimenti ridotti, al contrario, preservano esclusività e desiderabilità e limitano la necessità di ribassi. La scelta è legata anche al peso del mercato resale, dove il valore degli articoli iconici incide sulla percezione del marchio e sulle decisioni d’acquisto.
Cambia anche il ruolo delle categorie. Le borse diventano il punto d’ingresso all’universo del brand, mentre la creazione di valore si sposta sul prêt-à-porter, a maggiore contenuto creativo e premium. Un marchio può quindi applicare una strategia premium sull’abbigliamento e, allo stesso tempo, scontistiche mirate sulla pelletteria.
A trainare gioielli e accessori è infine la kidult economy, cioè la tendenza degli adulti ad acquistare prodotti che uniscono esclusività, personalizzazione e componente ludica. Secondo l’analisi, bag charm e accessori da collezione hanno sostenuto la gioielleria nel primo semestre 2026, con punte del +20% in alcuni casi, grazie ad acquisti percepiti come investimento e al desiderio di esprimere la propria individualità.
Antonella Capelli, President EMEA di Lectra, ha dichiarato che nel lusso la crescita non si ottiene più solo aumentando i prezzi, ma creando valore per il consumatore e mantenendo desiderabilità e redditività. Per questo, ha aggiunto, i marchi devono guardare anche alla gestione degli assortimenti e alla valorizzazione dei prodotti iconici.
Può interessarti anche:
 Moda FW25/26: prezzi in aumento e svolta premium nel mid-market
 Fashion e talent gap: come l’AI aiuta a preservare il know-how
 Accessibilità digitale: l’Italia è il Paese europeo con più abbandoni online
 Promod accelera la crescita sui marketplace
 Pagamenti digitali in Europa: wallet, AI e Agentic Commerce guidano la trasformazione nel 2026
